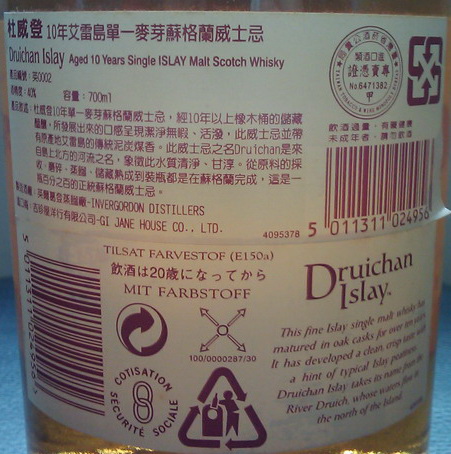
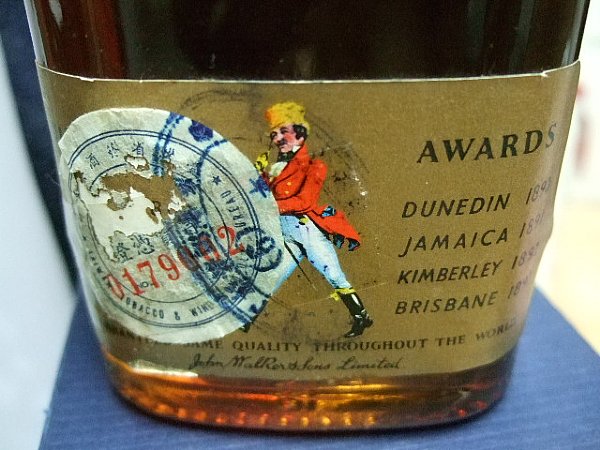
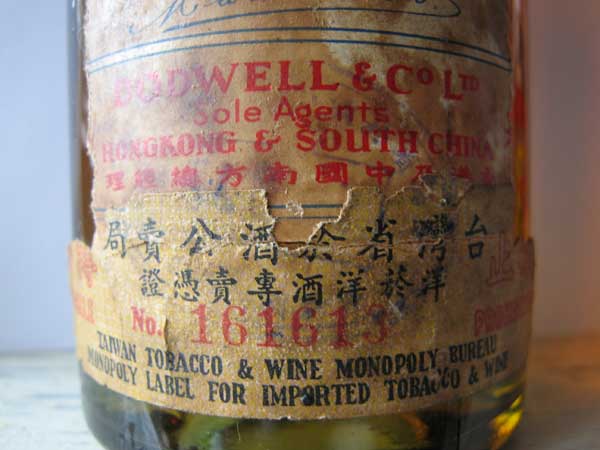
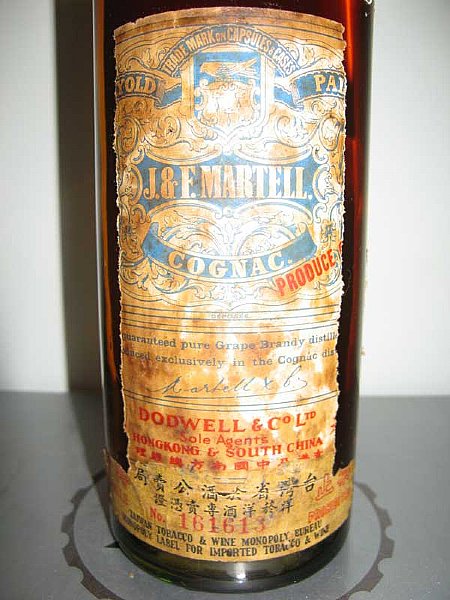
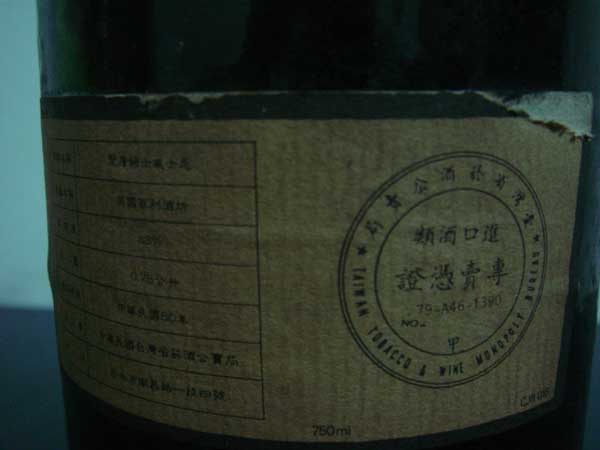
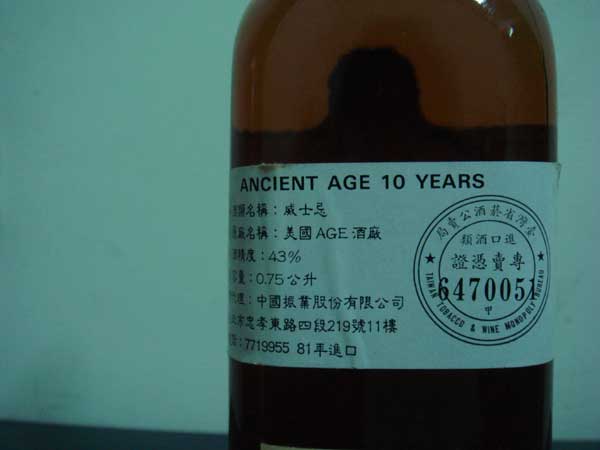
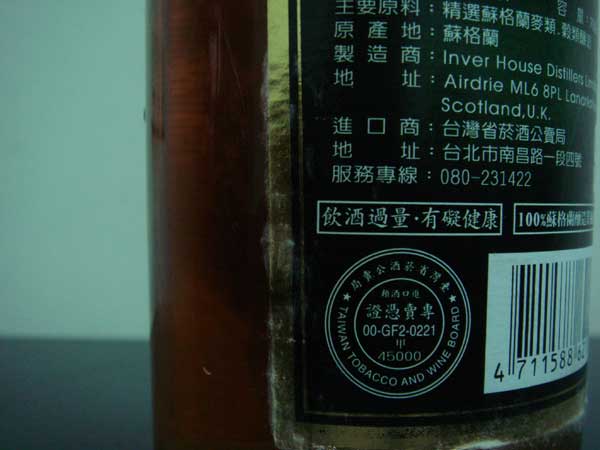
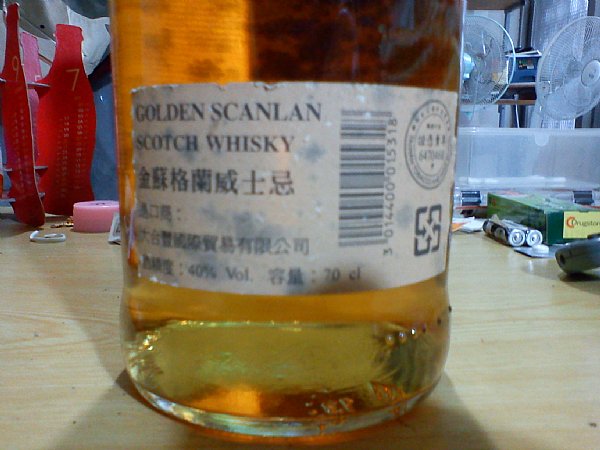
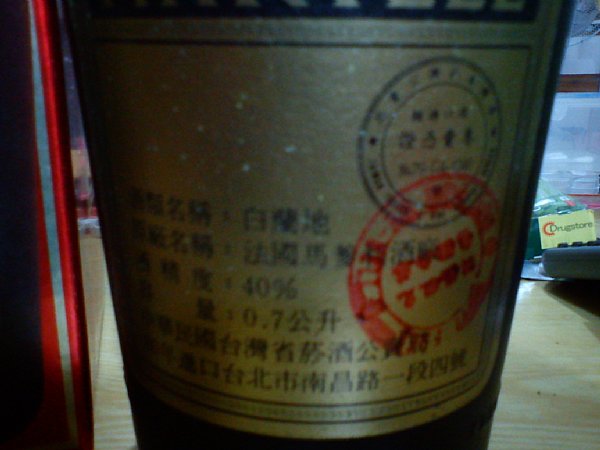
進口洋酒之公賣局((專賣憑證))標章之年份識別??
討論主題:進口洋酒之公賣局((專賣憑證))標章之年份識別?? [ 其它 ]
回討論區列表山東窩窩頭
評價:+93-0


 等級:


回應共 21 則, 第 1 / 2 頁
山東窩窩頭
評價:+93-0
回應帳號:山東窩窩頭(marlone)
哈哈哈 我好像"又"問了一個很瞎的問題 ^__^!!!
好吧 再次自立尋找答案 希望能拼湊出點端倪
~~~~~~~~~~~~~~~~~~~~~~~~~~~
問:菸酒製品原有之「專賣憑證標示」在菸酒新制實施後,應如何處理?
答:自九十二年六月三十日起,進口或產製之菸酒不得再為菸酒專賣時期之專賣憑證標示。
<財政部92.06.30台財庫字第0920351143號函>
出處:澎湖縣政府全球資訊網 ~ 常見問答集
http://www.penghu.gov.tw/chinese/09people/05view.asp?bull_id=16032
山東窩窩頭
評價:+93-0
回應帳號:山東窩窩頭(marlone)
相關資訊
~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~
臺灣地區實施菸酒專賣制度有50餘年歷史,在實施菸酒專賣期間,
因專賣利益之徵收,暫時停徵或免徵關稅、營業稅及菸酒貨物稅。
隨著社會環境之變遷、經濟自由化之政策及加入世界貿易組織(WTO)
之腳步,臺灣菸酒專賣制度己於91年1月1日走入歷史,正式回歸稅制課稅。
課徵時點
菸酒稅與貨物稅一樣,只選擇一個時點課徵,依現行菸酒稅法第3條規定
菸酒稅於菸酒出廠或進口時徵收之。即國產菸酒係於產製出廠時課徵,
進口菸酒於進口時徵收。
出處:財政部台北市國稅局
http://www.ntat.gov.tw/county/ntat_ch/ab303_5_9.jsp
山東窩窩頭
評價:+93-0
回應帳號:山東窩窩頭(marlone)
專賣就是要課稅嘛
課稅相關資訊 (可能有時空背景的不同而不同)
~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~
(七)課稅分類及稅額
酒依其使用原料及製造方法之不同,
分為釀造酒類、、蒸餾酒類、再製酒類、米酒、料理酒、其他酒類及酒精等七大類課稅。
其應徵稅額依現行菸酒稅法第8條規定如下:
1.釀造酒類
(1)啤酒:每公升徵收新臺幣26元。
(2)其他釀造酒:每公升按酒精成分每度徵收新臺幣7元。
2.蒸餾酒類:每公升徵收新臺幣185元。
3.再製酒類:酒精成分以容量計算超過20%者,每公升徵收新臺幣185元;
酒精成分以容量計算在20%以下者,每公升按酒精成分每度徵收新臺幣7元。
4.米酒
每公升稅額逐年調整徵收如下:
(1)民國91年起:新臺幣150元。
(2)民國92年起:新臺幣185元。
5.料理酒:每公升徵收新臺幣22元。
6.其他酒類:每公升按酒精成分每度徵收新臺幣7元。
7.酒精:每公升徵收新臺幣11元。
出處:財政部台北市國稅局
http://www.ntat.gov.tw/county/ntat_ch/ab303_5_9.jsp
山東窩窩頭
評價:+93-0
回應帳號:山東窩窩頭(marlone)
今天先到此為止
將找到的資料消化一下 ^^
~~~~~~~~~~~~~~~~~~~~~~~~~
臺灣省內煙酒專賣暫行條例
1953年7月7日公布「臺灣省內煙酒專賣暫
行條例」,全文計45條,以規範臺灣省內
菸酒專賣行為。1955年1月修正,內容其一如
下(3)增列持有未貼專賣憑證或販賣經
變造之菸類或酒類者科以現值3倍以下罰
鍰之事由
出處: 台灣省菸酒專賣條例
http://nrch.cca.gov.tw/ccahome/website/site20/PDFFiles/1108.pdf
山東窩窩頭
評價:+93-0
回應帳號:山東窩窩頭(marlone)
吃了一顆饅頭 小酌一杯高梁
想想 挺有趣的 咱喝高梁卻在威士忌討論版發言 ....
求知若渴 繼續扒.......
出處:台北市中正區公所 http://www.ccda.taipei.gov.tw/site/41f5d2c5/43795079/4430878b/files/95.4.doc
這或許是個重要的參考文件
文中 p7~p8 有稍微的點到
有興趣的去瞧瞧吧
品酒外 若能獲得餘興的知識也不錯
其餘的資訊 就留在個人腦海了
~終~
忍
評價:+317-0


山東窩窩頭
評價:+93-0
Jordan
評價:+44-0
pamilla
評價:+44-0

山東窩窩頭
評價:+93-0
jacky楊
評價:+14-0


老伯喝高梁
評價:+231-1

坪田信義
評價:+185-0
0800
評價:+16-0
 ...
金假仙
評價:+126-0
坪田信義
評價:+185-0

金假仙
評價:+126-0

坪田信義
評價:+185-0
金假仙
評價:+126-0

cox
評價:+56-0